セブン銀行の送金手数料は他行宛いくら?損しない裏ワザと2026年最新ルール
全国のセブン-イレブンをはじめとする身近な拠点で、原則24時間365日いつでも利用できる「セブン銀行」。生活動線に溶け込んだ圧倒的な利便性を誇る一方で、いざ他行や家族への送金、あるいはビジネスや海外送金を行おうとした際に「振込手数料は一体いくらかかるのか」「少しでも安く抑える手段はないのか」と疑問を持つ方は少なくありません。
特にキャッシュレス決済やデジタルバンクが急速に定着した2026年現在、送金チャネル(ATM・スマホアプリ・インターネットバンキング)ごとの手数料差や、隠れた為替コストを見極めるマネーリテラシーがこれまで以上に求められています。本記事では、金融取材の現場で得られた最新データと公式開示資料をもとに、他行宛て送金の実質コストから知られざる節約ワザまでを徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:他行宛て振込手数料はMyセブン銀行アプリ・ダイレクトバンキング経由で165円(税込)、ATM直接操作で220円(税込)と利用窓口で明確な差がある。
- 要点2:ウエスタンユニオン提携の海外送金は原則24時間対応で即時性に優れる一方、送金手数料に加えて為替スプレッド(通貨ごとのレート上乗せ)が実質コストとして発生する。
- 要点3:日常的な少額送金ではスマホ送金インフラの併用や給与受取・ポイント優遇を活用することで、振込コストを実質最小化することが可能。
【2026年最新】セブン銀行の送金手数料体系一覧|他行宛・本支店宛の決定打
セブン銀行で国内送金を行う場合、最も基本的かつ見落としてはならない要素が「取引を行うプラットフォーム」による手数料の違いです。店舗に設置されているセブン銀行ATMを直接操作して振り込むのか、それともスマートフォン向けアプリであるMyセブン銀行やパソコンのダイレクトバンキング経由で手続きを行うのかによって、1回あたりのコストが変わります。
公式発表資料および最新の料金規定に基づき、個人口座における国内送金手数料の内訳を整理した比較データは以下の通りです。
| 取引チャネル・振込先 | セブン銀行 送金手数料(税込) | 一般的な銀行業界の相場 | 編集部の見解・評価 |
|---|---|---|---|
| アプリ/WEB:セブン銀行 本支店宛 | 55円 | 同一行内:無料〜110円 | ワンコイン感覚で利用可能だが、完全無料ではない点に留意 |
| アプリ/WEB:他行宛振込 | 165円 | 他行宛ネット振込:150円〜330円 | 大手メガバンクの窓口やATMに比べ大幅に割安な設定水準 |
| ATM直接操作:セブン銀行 本支店宛 | 110円 | 自行ATM振込:110円〜220円 | アプリ経由より55円割高になるため緊急時以外の利用は非推奨 |
| ATM直接操作:他行宛振込 | 220円 | 他行宛ATM振込:275円〜440円 | 機械操作の手間とコストを考慮するとアプリ完結がベスト |
データが明瞭に示す通り、同一の宛先であってもセブン銀行 アプリ 送金を活用するかATM端末を直接叩くかによって、1回ごとに55円の差額が生じます。月間に複数回の振込をルーティン化しているユーザーにとっては、年間で数千円規模の支出差となるため、最初の段階でデジタルチャネルへ一本化しておくことが基本防衛策となります。

ATMとアプリで何が違う?反映時間と利用時間帯の落とし穴
利便性を左右するもう一つの重要指標が、取引可能な時間帯と着金のタイムラグです。セブン銀行のインフラは原則として全銀システムのモアタイム時間帯に対応しており、深夜や早朝、土日祝日であっても即時入金処理が行われます。
ただし、利用にあたっては以下の3つの制約と運用ルールを正確に把握しておく必要があります。
- セブン銀行 ATM 振込 時間帯の制約:ATM自体は24時間稼働している拠点が大半であるものの、商業施設内店舗などでは建物の営業時間外にアクセスできない物理的制限が存在します。
- 相手先金融機関の受付状況:振込処理が瞬時に完了しても、受取側の銀行がモアタイムシステムに非対応の場合やシステムメンテナンスを実施している時間帯は、翌営業日の朝までセブン銀行 振込 反映時間がズレ込むケースがあります。
- セブン銀行 送金限度額の初期設定:セキュリティ保護の観点から、1日あたりの振込限度額には上限が設けられています。初期設定値は多くの場合50万円程度に制限されており、高額な家賃や車輌代金の決済を行う際は、事前にダイレクトバンキング画面から限度額引き上げ手続きを完了させておく必要があります。
急ぎの支払いが発生した際、「夜間に振り込んだのに相手の通帳に記帳されない」といったトラブルの多くは、相手先口座側のメンテナンス休止に起因しています。確実性を期すのであれば、平日の日中帯または相手先銀行の稼働スケジュールを事前に確認することが肝要です。
海外送金手数料のリアル|ウエスタンユニオン提携の実質コストと賢い選び方
留学生への仕送りや海外ビジネス、親族支援などで注目を集めるのが、セブン銀行の国際送金ネットワークです。同行は世界最大手の送金事業者であるウエスタンユニオン(Western Union)と提携しており、世界200以上の国と地域にある数十万箇所の受取拠点へスピーディーに送金できる強みを持ちます。
しかし、ここで消費者が最も注意すべきは「送金手数料の表面価格」と「為替レートに含まれるスプレッド」の二重構造です。
ウエスタンユニオン セブン銀行 手数料は、送金金額に応じた段階制を採用しています。例えば1万円までの送金であれば手数料は1,000円前後に設定されており、送金額が大きくなるにつれて手数料額も数千円台へとスライドしていきます。これに加えて、日本円を米ドルやユーロ、フィリピンペソ等に両替する際、市場の仲値(ミッドマーケットレート)に対して一定割合の為替手数料が上乗せされます。
「24時間いつでもATMから手続きができ、相手側が数分から数時間程度で現金を受け取れる」という即時性とアクセスの容易さは圧倒的ですが、数万〜数十万円規模の定期的な海外送金においては、為替手数料を含めたトータルコストが膨らみやすい傾向があります。緊急性を要する送金にはセブン銀行の機動力が威力を発揮する一方、コスト重視であればフィンテック系の送金特化型サービスとの使い分けを検討するのが賢明な選択と言えます。
知らなきゃ大損!セブン銀行で振込手数料を実質無料化・節約する裏ワザ
「セブン銀行の振込手数料は無料にならないのか」という疑問に対し、結論から言えば、ネット銀行によく見られる「預金残高や会員ランクに応じた毎月無条件〇回無料」という形式的な優遇プログラムは常設されていません。しかし、日常の決済設計を工夫することで、実質的な送金コストをゼロに近づけるアプローチが存在します。
第一の手法は、少額送金インフラやスマホ決済サービスのハブとしての活用です。10万円以下の個人間送金であれば、提携するスマートフォン決済アプリや口座直結型の無料送金機能を中継させることで、セブン銀行口座からの引き落とし・チャージを介して手数料ゼロでの資金移動を完結させることが可能です。
第二の手法は、給与受取口座の指定やデビットカードの利用実績に応じたnanacoポイント還元プログラムの最大化です。振り込みそのものの手数料を直接割り引くのではなく、獲得した還元ポイントを手数料相当分に充当することで、家計全体でのキャッシュアウトを相殺する実質的なディスカウント効果が得られます。
なお、事業用途として開設されるセブン銀行 法人口座 振込手数料に関しても、一般的な都市銀行の窓口送金(600円〜800円前後)と比較すれば他行宛てでも165円〜275円前後と極めて安価に設定されています。法人のスモールビジネスやスタートアップ企業にとっては、無理に無料化を追わずとも、初期固定費を抑制する強力なインフラとして機能します。
【実態検証】利用者の生の声から探る利便性とコストの境界線
SNSや金融レビューコミュニティ、現場の利用実態を分析すると、セブン銀行の送金サービスに対する評価は「何を最優先にするか」によって明確に二極化しています。
肯定的な意見として際立つのは、やはり生活圏における圧倒的なアクセスの良さです。
「夜間や休日に急な送金が必要になった際、近所のコンビニで数分で手続きが終わるのは本当に助かる。他行宛て165円の手数料は、電車に乗って遠くの支店を探す手間と交通費を考えれば完全に許容範囲」(30代会社員・男性)
「Myセブン銀行アプリのUIが直感的で、生体認証ですぐに他行振込ができる。無駄な機能が少なく迷わないのが最大のメリット」(20代フリーランス・女性)
一方で、コストに極めて敏感な層や大口取引を行うユーザーからは、シビアな指摘も寄せられています。
「ネット専業銀行だと『他行宛て月3回まで無料』が当たり前になっているため、毎回165円引かれるのを見ると心理的な抵抗がある。メインバンクというよりは、サブの決済・引出口座として割り切って使っている」(40代公務員・男性)
このように、単なる手数料の多寡だけでなく、「移動時間や心理的ストレスの削減」というタイムパフォーマンス(タイパ)を重視するユーザーから高い支持を獲得している実態が浮き彫りとなっています。

一般に知られていない盲点とネットの誤解を徹底是正
ネット上の情報や質問掲示板では、セブン銀行の仕様に関して一部誤解が散見されます。無用な手数料の支払いや手続きの失敗を防ぐため、以下の2点を正しく認識しておきましょう。
誤解①:「セブン-イレブン店内ATMなら時間外手数料と振込手数料が二重に取られる?」
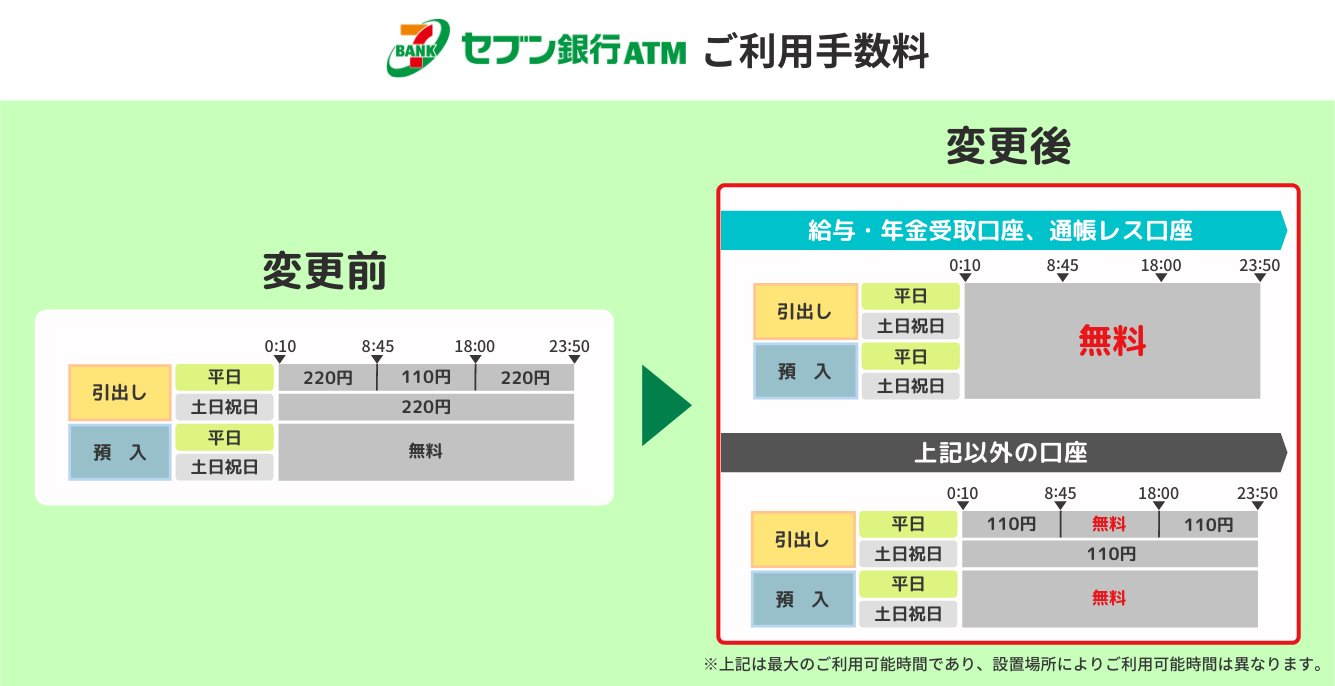
これは最も多い誤認の一つです。他行のキャッシュカードをセブン銀行ATMで利用する場合、ATM利用手数料(110円〜220円)に加えて振込手数料が加算されるケースがありますが、セブン銀行の口座から送金を行う場合、発生するのは規定の振込手数料のみです。時間帯によって振込手数料自体が跳ね上がることはありません。
誤解②:「海外送金は受取側でも莫大なリフティングチャージが必ず引かれる?」
一般的な銀行間のSWIFT送金では、中継銀行手数料(コルレス手数料)や受取手数料が引かれ、着金時に金額が目減りすることが多々あります。しかし、ウエスタンユニオン提携の送金サービスを利用して現地下付拠点で現金受取(キャッシュピックアップ)を行う場合は、原則として送金側が支払う手数料にて完結し、受取人が店頭で追加手数料を徴収されることはありません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学や家計マネジメントの観点から見ると、手数料に対する認識は「絶対的な金額」だけでなく「取引に伴う機会損失」とのバランスで評価すべきです。自身のライフスタイルと照らし合わせ、以下の基準で利用を判断してください。
▼セブン銀行の送金サービスをおすすめできる人:
- コンビニ(セブン-イレブン)を生活動線の一部として頻繁に利用している人
- メガバンクの窓口やATMに並ぶ時間を完全にゼロにしたいタイムパフォーマンス重視の人
- 海外の家族や知人へ、24時間いつでもスピーディーに現金を届けたい人
- スモールビジネスにおいて、安価でシンプルな法人口座送金インフラを求めている事業者
▼利用に慎重になるべき・他行の併用を推奨する人:
- 家賃や月謝など、毎月複数件の他行宛て固定振込があり、手数料を1円たりとも払いたくない人(他行宛無料回数が付帯するネット銀行の併用が最適)
- 数百万円規模の大口海外送金を定期的に行い、為替スプレッドを極限まで抑えたい人
【セブン銀行 送金手数料】に関するよくある質問(FAQ)
Q1:セブン銀行から他行宛ての振込手数料を完全無料にする公式な方法はありますか?
A1:セブン銀行の口座単体で「無条件に他行宛振込が毎月〇回無料」となる常設プログラムはありません。手数料負担をゼロにしたい場合は、10万円以下の送金であれば無料送金基盤アプリを経由させるか、他行の振込無料枠が付与された口座へ一度引き出してから送金するなどの工夫が必要です。
Q2:スマホアプリ(Myセブン銀行)とセブン銀行ATMでは、なぜ手数料が違うのですか?
A2:ATM端末の維持・現金輸送・店舗管理などの物理的コストが発生するATM直接操作に比べ、通信網で処理が完結するアプリ送金の方が銀行側の運用負荷が低いためです。このコスト差が手数料(他行宛:ATM 220円/アプリ 165円)として利用者に還元されています。
Q3:海外送金を行った場合、受取人はどのくらいで現金を受け取れますか?
A3:ウエスタンユニオン提携サービスを利用した場合、原則として送金手続き完了後、最短数分から数十分程度で現地の提携拠点において現金受取が可能となります。ただし、受取国の法規制や現地拠点の営業時間、本人確認手続きの状況により時間が前後する場合があります。
Q4:法人口座の振込手数料は個人口座と同一ですか?
A4:法人口座の振込手数料は専用の料金体系が適用されます。他行宛て振込の場合は利用チャネルや金額に応じて165円〜275円(税込)前後に設定されており、大手都市銀行の法人インターネットバンキング等と比較しても極めてコスト競争力の高い水準に抑えられています。
まとめ:今後の動向と失敗しないための判断基準
2026年現在の金融環境において、セブン銀行の送金サービスは「圧倒的なリアル拠点ネットワーク」と「直感的なデジタルUI」を高次元で融合させた実用的なインフラとして確立されています。
他行宛て振込手数料165円(アプリ利用時)という水準は、完全無料を謳う一部のネット専業銀行と比較すればコストが発生するものの、24時間いつでも身近な場所で確実に送金できる安心感と利便性はそれを補って余りある価値を持っています。ATMではなくMyセブン銀行アプリを主軸に据え、必要に応じて海外送金や決済アプリを賢く使い分けることこそが、無駄なコストを削ぎ落としスマートに資産を管理するための最善策です。 (出典: セブン銀行 送金手数料(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。