学生バイト103万の壁を超えると親の税金激増?損しない最新対策と真実
大学や専門学校に通いながら、学費や生活費、推し活や交際費のためにアルバイトへ励む学生は数多く存在します。シフトに入って目標金額を稼ぎ出す達成感を覚える一方で、年末が近づくにつれて必ず浮上するのが「年収103万円の壁」をめぐる悩みです。
「103万円を少し超えたらどうなるのか」「勤労学生控除を使えば大丈夫と聞いたけれど本当か」といった疑問を抱えたまま働き続け、年明けに親から「扶養から外れて税金が何万円も跳ね上がった」と激怒されるケースは後を絶ちません。税制や社会保険の仕組みは複雑怪奇に見えますが、押さえるべきポイントは明快です。学生本人と世帯全体の手取りを守るための決定的なルールと判断基準を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生が年収103万円を超えると、本人の所得税だけでなく親の「特定扶養控除」が消滅し、世帯全体で5万〜10万円以上の大増税が発生する。
- 要点2:「勤労学生控除」は本人の所得税を最大130万円まで非課税にする制度に過ぎず、親の扶養控除の喪失を防ぐ効果は一切ない。
- 要点3:大学生などの昼間学生は「106万円の社会保険の壁」の対象外だが、130万円を超えると親の健康保険の扶養から外れるため注意が必要。
【実態検証】学生バイトが103万を超えたらどうなる?親の税金が増える驚きの構造
アルバイトに励む学生の間で頻繁に交わされる「103万円を超えたらどうなるのか」という問いに対し、現場で最も見落とされがちなのが世帯主(親)の税負担への波及効果です。ネット掲示板やSNSでは「103万を超えても本人の税金は数千円程度しか引かれないから問題ない」という短絡的な書き込みが散見されます。しかし、この言説には致命的な落とし穴が存在します。
学生本人の視点で見れば、給与収入が103万円をわずかに超えたところで、課税対象となるのは103万円をオーバーした端数部分のみです。例えば年収104万円の場合、課税対象は1万円となり、学生本人のアルバイト所得税は5%のわずか500円程度で済みます。
問題は親の懐事情です。19歳以上23歳未満の大学生年代の子どもを扶養している親は、税法上の「特定扶養控除」という手厚い優遇措置を受けています。所得税の計算において親の所得から63万円、住民税から45万円の控除が認められており、これによって親自身の課税所得が大きく引き下げられているのです。
ところが、学生バイトの年収が103万1円になった瞬間、この特定扶養控除の適用要件(控除対象扶養親族の合計所得金額が48万円以下、給与収入のみなら103万円以下)を満たさなくなります。親の税金が増える理由は、まさにこの63万円分の控除が全額一気に剥奪されるために他なりません。
国税庁の課税シミュレーションや税理士の試算データを総合すると、年収600万円前後の一般的な会社員の親の場合、控除喪失による所得税と住民税の合計増税額は年間約8万〜12万円に達します。学生本人が1万円多く稼いだ結果、親の口座から10万円近くが余分に徴収されるという、極めて理不尽な逆転現象が発生する構図です。

【一覧比較】100万・103万・106万・130万の壁|学生に関係する基準と手取りの差
学生のアルバイト収入には、103万円以外にも複数の「年収の壁」が立ちはだかります。住民税が発生する境界線や、社会保険の扶養から外れるラインなど、それぞれの基準と影響度を正しく整理して把握しておくことが不可欠です。
| 年収の基準(壁) | 学生本人への影響・数値データ | 親(扶養者)への影響 | 編集部の見解・重要度 |
|---|---|---|---|
| 100万円の壁 (住民税の壁) | 自治体により住民税均等割・所得割(数千円〜)が発生する境界。 | 影響なし(扶養控除は継続) | 影響は極めて軽微。過度に恐れる必要はない水準。 |
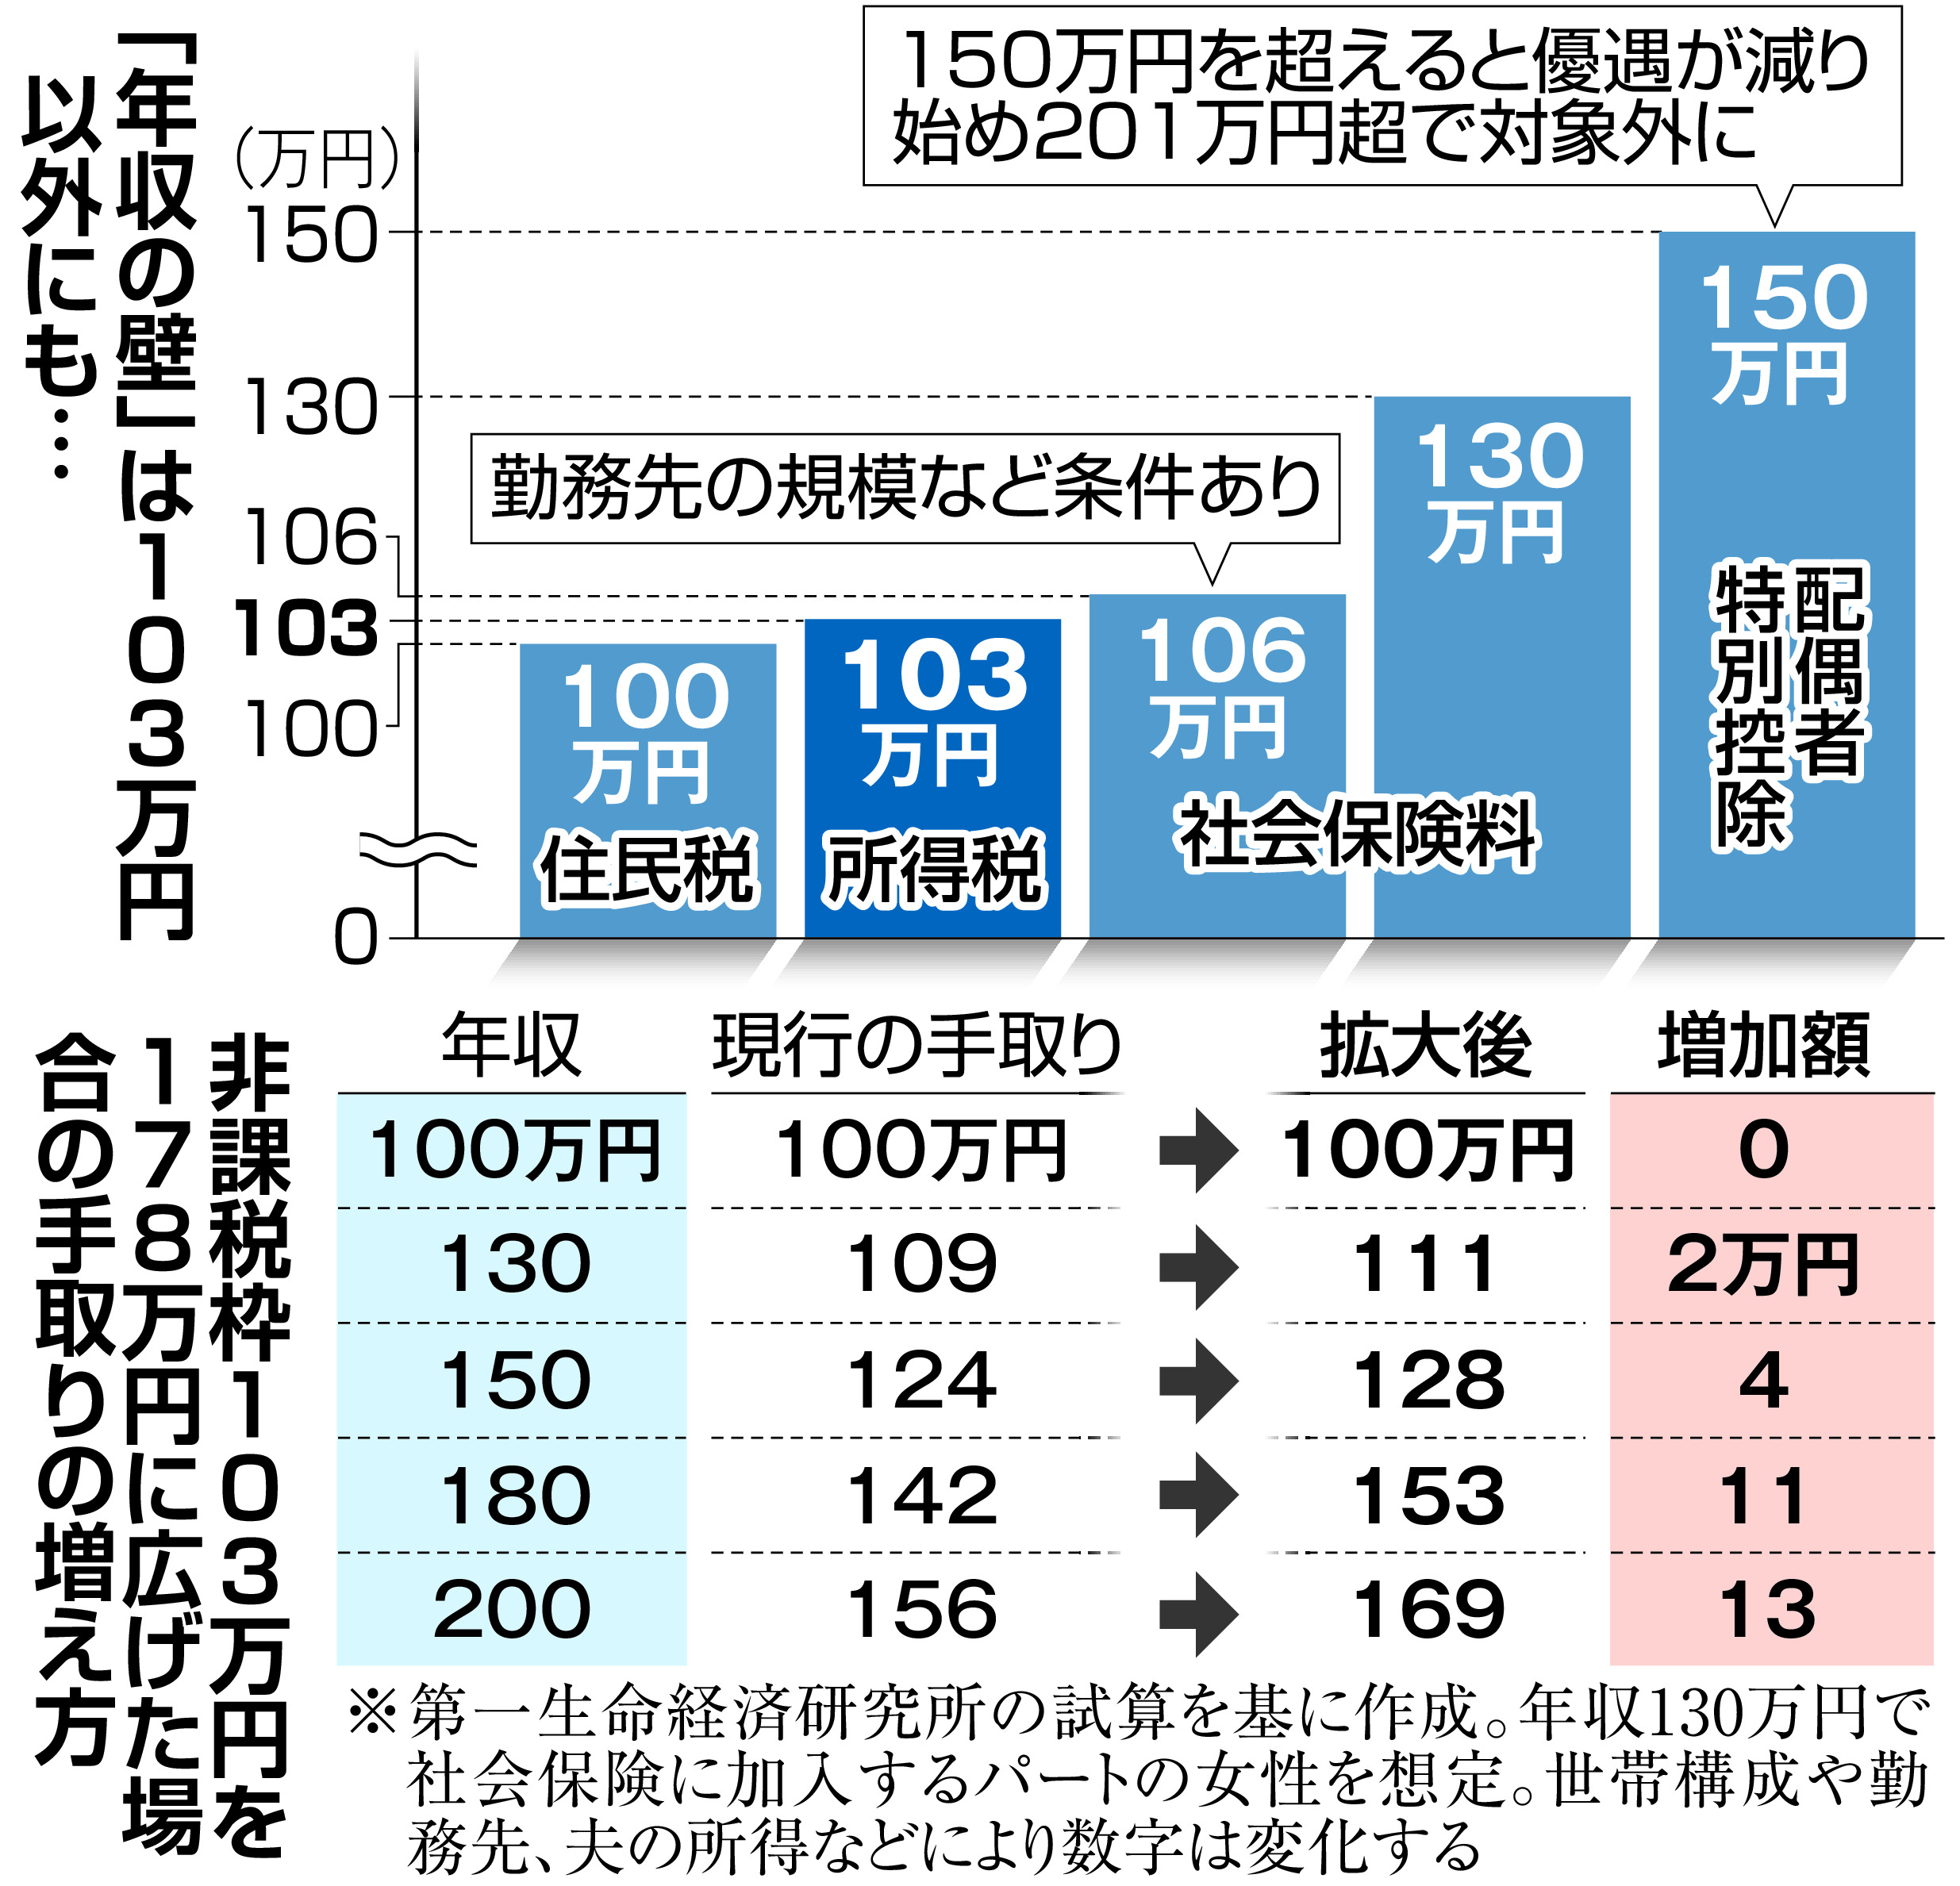
| 103万円の壁 (所得税&税法扶養の壁) | 本人の所得税が発生(超過分に5%課税)。 | 特定扶養控除(63万円)が完全消失し、親の税金が急増。 | 【最重要警戒】超えた場合の世帯損失が最も大きい絶対防衛ライン。 |
| 106万円の壁 (社会保険加入の壁) | 大学・短大等の昼間学生は原則対象外(適用除外)。 | 影響なし | パート主婦と混同されがちな誤解ポイント。全日制学生なら気にする必要なし。 |
| 130万円の壁 (社会保険扶養の壁) | 親の健康保険から外れ、国民健康保険・国民年金の自己負担が発生(年約20万〜30万円減)。 | 会社の家族手当等の支給基準から外れる場合あり。 | 【第2の重大関門】130万を超えるなら160万以上稼がないと実質手取りが激減。 |
アルバイトの年収手取り計算を精密に行うと、103万円の壁と130万円の壁の決定的な違いが浮き彫りになります。103万円の壁は主に「税金(所得税・住民税)と親の扶養控除」の問題であるのに対し、130万円の壁は「社会保険料の自己負担」という極めて重い固定費の発生を意味します。
一般に知られていない盲点と誤解|勤労学生控除を使っても親の税金は救われない?
学生の間で最も蔓延している危険な勘違いが、「アルバイト勤労学生控除を申請すれば130万円まで非課税になるから親にも迷惑はかからない」という誤認です。
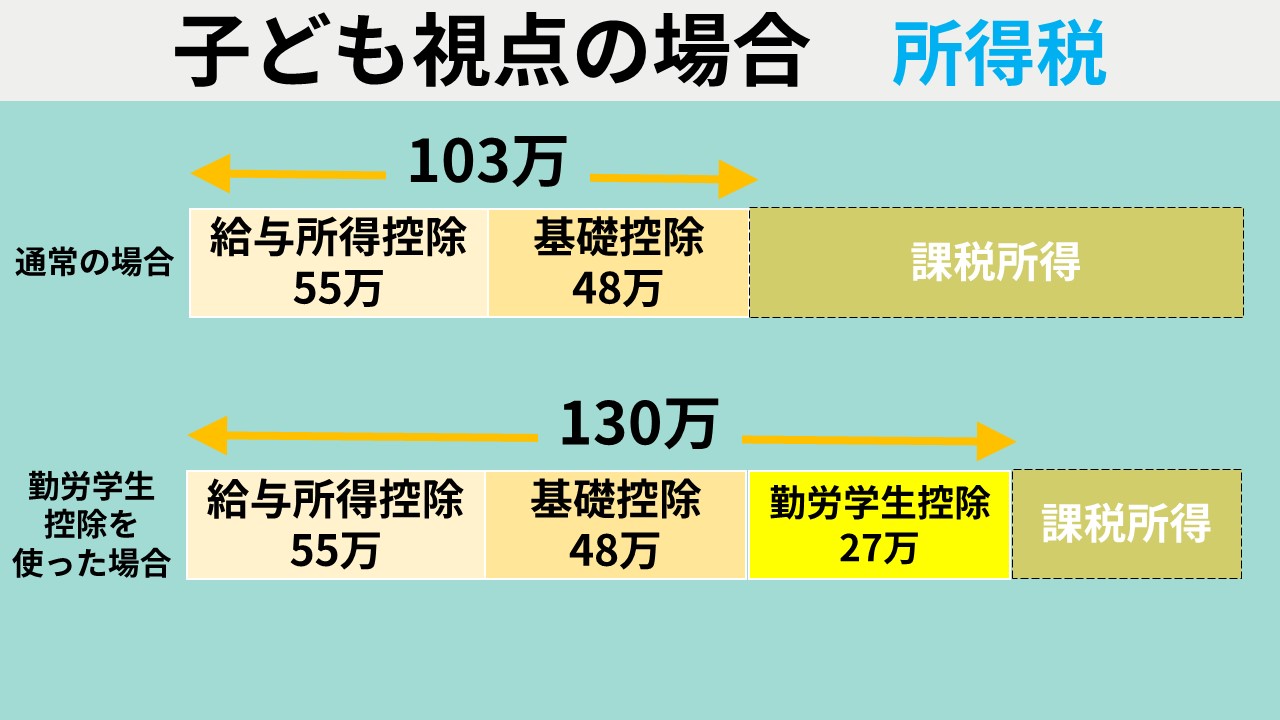
勤労学生控除とは、所定の学校に通う働く学生に対して、給与所得控除(55万円)と基礎控除(48万円)に加えて27万円の控除を上乗せし、本人の年収130万円までは所得税を非課税にする制度です。確かにこの制度を利用すれば、学生自身の所得税は130万円までゼロに抑えられます。
しかし、これはあくまで「学生本人の所得税」を免除する特例に過ぎません。親が会社で年末調整を行う際に適用する「特定扶養控除」の要件は、子どもの合計所得金額が48万円以下(給与収入103万円以下)であることが法的に固定されています。学生本人が勤労学生控除を適用したところで、親の扶養控除が復活するわけではないのです。
知恵袋やSNSの相談窓口には、毎年12月になると「勤労学生控除の書類を出したのに親に激怒された」という悲痛な声が殺到します。制度の適用対象が「本人」なのか「親の税額計算」なのかを混同した結果、家族会議が修羅場と化す悲劇が毎年繰り返されています。
また、もうひとつの大きな盲点が「社会保険の106万円ルール」です。大手企業で週20時間以上働き月収8万8,000円を超えると社会保険加入が義務付けられる制度ですが、健康保険法および厚生年金保険法において、全日制の大学・短大・高等学校・専門学校等に在学する学生(昼間学生)は明確に適用除外と定められています。休学中や夜間学部、通信制に通う学生を除き、通常の大学生が106万円で社会保険料を天引きされることはありません。
【2026年最新動向】103万の壁見直し議論と学生生活へのリアルな影響
近年、国会や政策審議会では「103万円の壁」を178万円などに引き上げる税制改正議論が活発に行われています。人手不足に悩む飲食業界や小売業界からは「学生が年末にシフトをセーブして現場が回らなくなるのを防ぎたい」という強い要望が寄せられており、基礎控除の引き上げに向けた法改正の行方に熱い視線が注がれています。
ただし、税制改正の法案が国会を通過し、実際に現場の課税基準や企業の給与システムへ施行されるまでには一定のタイムラグが存在します。報道各社の取材データによると、控除枠の拡大と地方自治体の税収減を巡る財源調整は依然として難航しており、段階的な適用や所得制限の導入など、複雑な経過措置が検討されています。
制度改正のニュースを目にして「壁が引き上げられたから今年はいくら稼いでも大丈夫だ」と先走って働きすぎるのは極めて危険です。現行法規が適用されている課税年度においては、現行の103万円基準をベースにリスク管理を行う姿勢が何よりも求められます。
掛け持ちバイトの落とし穴と確定申告|損をしないための自己管理術
複数のアルバイトを掛け持ちしている学生は、103万円の計算ミスに格段の注意を払わなければなりません。1カ所のバイト先だけで働いている場合、店長やシフト管理者が「103万円以内に収まっているか」を気にかけてくれることもありますが、掛け持ち先それぞれの給与は合算して申告する義務があります。
年収の計算期間は毎年「1月1日〜12月31日」に実際に振り込まれた給与の総支給額です。ここで重要なのは「12月分の労働」ではなく「振込日」が基準となる点です。例えば12月働いた分の給料が翌年1月15日に支給される場合、その給与は翌年の年収としてカウントされます。
また、交通費の取り扱いも確認が必要です。給与明細に記載されている「通勤手当(交通費)」は、公共交通機関利用の合理的な実費(月15万円まで)であれば非課税となり、103万円のカウント対象から除外されます。給与の「総支給額」から「非課税通勤費」を差し引いた金額が103万円以下であれば、扶養から外れることはありません。
さらに、掛け持ちバイトをしている場合、サブの勤務先(乙欄課税)では最初から高い税率(約3.06%〜)で所得税が源泉徴収(天引き)されているケースが大半です。年収が103万円以下であれば、年明けに学生アルバイト自身が確定申告を行うことで、天引きされていた所得税の全額還付を受けることが可能です。確定申告を怠ると、本来戻ってくるはずの数千円〜数万円を丸ごと国に納めたまま放置することになります。
【プロの結論】金銭トラブルを防ぐ家族間コミュニケーションと判断基準
家族社会学・心理的バウンダリーから見る「扶養」の向き合い方
学生のアルバイト収入と親の税負担を巡るトラブルは、単なる税制の知識不足だけでなく、家族間の経済的バウンダリー(境界線)の曖昧さに根本原因があります。親世代は「子どもを養っているのだから控除の恩恵を受けるのは当然」と無言の前提を置き、子世代は「自分が汗水流して稼いだお金なのだから干渉されたくない」と独立した個として主張します。
親が子どもに学費や住居費を工面している家庭環境において、子どもの判断一つで親の年間手取りが10万円以上目減りすることは、家計設計に対する実質的な損害になり得ます。健全な自立とは、親に黙って稼ぎ散らかすことではなく、家庭内の経済的相互依存を正しく認識し、事前に透明性の高いコミュニケーションを取る姿勢から始まります。
「103万以内に抑えるべき人」と「突き抜けて稼ぐべき人」の明確な判断基準
年収の壁をどう乗り越えるべきか、選択の指針は以下の通りです。
【103万円以内に厳格に抑えるべき学生】
- 親が19〜22歳の特定扶養控除を利用しており、世帯全体の可処分所得を減らしたくない人
- 学業や部活動・資格勉強が本分であり、年収110万〜120万円前後の「中途半端な超過」にとどまる見込みの人(働いた時間と親の増税額が相殺され、世帯全体で大損するため)
- 親の勤務先から「扶養手当(配偶者・子手当)」が支給されており、年収103万円が受給要件になっている家庭
【あえて103万を超えて130万円以上稼ぐべき学生】
- 学費や生活費の全額を自己負担しており、年間160万〜200万円以上を稼ぎ切る覚悟と体力がある人
- 親の増税分(約10万円)を把握した上で、それを補填して余りある十分な手元資金を自分で確保したい人
- 親が個人事業主で国民健康保険に加入しているなど、特定扶養控除の恩恵が会社員家庭と異なる事情がある人
【アルバイト 学生 103万】に関するよくある質問(FAQ)
Q1:103万円の計算には、バイト先から支給される「交通費」も含まれますか?
A1:電車やバスなどの合理的な通勤手当(非課税限度額内:月15万円まで)は、年収103万円の計算には含まれません。給与明細の「総支給額」から「非課税通勤費」を差し引いた金額が103万円以内であれば問題ありません。ただし、車やバイク通勤などで一定の基準を超えて課税支給されている交通費がある場合は、その課税分のみカウント対象となります。
Q2:親に内緒で104万円稼いでしまった場合、親の職場にバレますか?
A2:確実に発覚します。アルバイト先は各自治体へ「給与支払報告書」を提出する法的義務があります。自治体は世帯全体の課税データを集約して住民税を計算するため、親の会社へ届く「住民税決定通知書」において、特定扶養控除の否認通知とともに親の住民税増額が通知されます。隠し通すことは制度上不可能です。
Q3:12月のバイト代が翌年1月15日に振り込まれる場合、今年の年収になりますか?
A3:翌年の年収としてカウントされます。所得税および住民税の計算は、「その年の1月1日から12月31日までの間に実際に支払われた(口座に着金した)給与」を基準とします。そのため、12月にいくらシフトに入っても、給料日が翌年1月であれば今年の年収には一切影響しません。
Q4:103万円を数千円だけオーバーしてしまいました。何か救済措置はありませんか?
A4:税法上の扶養控除判定には端数の切り捨てや情状酌量の余地がなく、103万1円でも超えれば特定扶養控除は全額適用外となります。どうしても超えそうな場合は、12月のシフトを調整して振込日を翌年にズラしてもらうか、有給休暇の消化月を相談するなど、年内の支給確定額を103万円以下にコントロールする以外に回避策はありません。
まとめ:税制の仕組みを正しく理解し最適な働き方を選ぼう
学生のアルバイトにおける「103万円の壁」は、単なる個人の税金問題ではなく、親の特定扶養控除と直結した世帯全体の家計問題です。103万円を中途半端に超えてしまうと、本人の手取りがわずかに増える裏で親の税金が激増し、結果として家族全体で十数万円単位のマイナスを被るリスクを孕んでいます。
まずは直近の給与明細をすべて手元に集め、1月から現在までに支給された総支給額(非課税交通費を除く)を正確に足し算してください。12月末までの支給見込み額を算出し、103万円以内に着地させるのか、あるいは親と事前に合意形成を図った上で突き抜けて稼ぐのかを判断することが、賢明な学生生活を送るための確実な一歩となります。 (出典: アルバイト 学生 103万(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。